Eine kurze berufliche Qualifizierung muss den Kindergeldanspruch nicht beenden. Der Bundesfinanzhof (BFH) hat entschieden, dass eine nur wenige Monate dauernde Ausbildung zum Rettungssanitäter keine abgeschlossene Erstausbildung darstellt. Das kann für Eltern wichtig sein, deren volljährige Kinder anschließend auf eine weitere Ausbildung oder ein Studium warten.
Das erwartet Sie in diesem Beitrag
Warum eine Kurzqualifizierung nicht zwingend als Erstausbildung gilt
Was der BFH zur Ausbildung zum Rettungssanitäter entschieden hat
Welche Bedeutung eine anschließende Erwerbstätigkeit hat
Wann Eltern eine Ablehnung durch die Familienkasse prüfen sollten
Kurzausbildung oder Erstausbildung?
Für das Kindergeld kann dieser Unterschied entscheidend sein.
Für volljährige Kinder kann grundsätzlich bis zur Vollendung des 25. Lebensjahres Kindergeld gezahlt werden, wenn sie sich beispielsweise in Ausbildung oder Studium befinden oder auf einen Ausbildungs- oder Studienplatz warten.
Komplizierter wird es, wenn das Kind bereits eine berufliche Qualifikation erworben hat und anschließend arbeitet. Dann kommt es darauf an, ob diese Qualifikation bereits als abgeschlossene Erstausbildung gilt.
Mit dieser Frage hat sich der Bundesfinanzhof in seinem Urteil vom 22. April 2026 beschäftigt.
Der BFH zieht eine Grenze bei kurzen Qualifizierungen
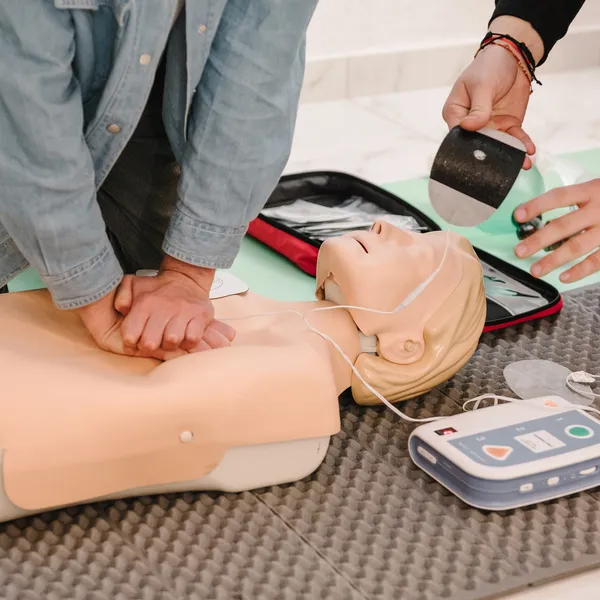
Im entschiedenen Fall ging es um eine nur wenige Monate dauernde Ausbildung zum Rettungssanitäter mit einem Umfang von rund 520 Stunden.
Der BFH stufte diese Qualifizierung nicht als abgeschlossene Erstausbildung, sondern als Kurzausbildung ein. Sie steht damit einer späteren Erstausbildung grundsätzlich nicht entgegen.
„Entscheidend ist nicht allein, dass ein Kind bereits eine berufliche Qualifikation erworben hat. Für den Kindergeldanspruch kommt es darauf an, ob diese tatsächlich als abgeschlossene Erstausbildung einzustufen ist“, erläutert Iris Lindner, Steuerberaterin bei Treukontax in Abensberg.
Auch bei einer Erwerbstätigkeit kann der Kindergeldanspruch bestehen bleiben
Das Urteil ist insbesondere für Eltern interessant, deren Kind nach einer kurzen Qualifizierung arbeitet und auf den Beginn einer weiteren Ausbildung oder eines Studiums wartet.
Denn wird die erste Qualifizierung nicht als abgeschlossene Erstausbildung eingestuft, muss eine anschließende Erwerbstätigkeit den Kindergeldanspruch nicht automatisch ausschließen. Entscheidend bleibt, ob die weiteren Voraussetzungen für den Kindergeldbezug erfüllt sind.
Die Entscheidung kann auch bei anderen kurzen Lehrgängen und Qualifizierungsmaßnahmen relevant sein. Maßgeblich sind dabei Dauer, Umfang und konkrete Ausgestaltung der jeweiligen Ausbildung.
Ablehnung der Familienkasse kann eine Prüfung wert sein
Hat die Familienkasse das Kindergeld mit der Begründung abgelehnt, das Kind habe bereits eine Erstausbildung abgeschlossen und arbeite anschließend in zu großem Umfang, sollte die erste Qualifizierung genauer betrachtet werden.
Dabei kommt es insbesondere darauf an, ob tatsächlich eine geordnete Berufsausbildung vorliegt oder lediglich ein kurzer Lehrgang beziehungsweise eine Kurzqualifizierung absolviert wurde.
„Gerade bei kurzen Lehrgängen lohnt sich ein genauer Blick auf Dauer, Umfang und Struktur der Ausbildung. Eine Kurzqualifizierung kann kindergeldrechtlich anders zu beurteilen sein als eine abgeschlossene Berufsausbildung“, erklärt Steuerberaterin Iris Lindner.
Das sollten Sie beachten
Eine Kurzqualifizierung gilt nicht automatisch als abgeschlossene Erstausbildung.
Auch bei anschließender Erwerbstätigkeit kann der Kindergeldanspruch bestehen bleiben, wenn danach eine Erstausbildung beginnt.
Entscheidend sind Dauer, Umfang und Ausgestaltung der ersten Qualifizierung.
Das BFH-Urteil kann auch für vergleichbare kurze Lehrgänge relevant sein.
Eine Ablehnung der Familienkasse kann daher eine erneute Prüfung wert sein.
Unser Tipp:
Wurde Kindergeld wegen einer vermeintlich abgeschlossenen Erstausbildung abgelehnt, sollten Sie insbesondere bei kurzen Lehrgängen prüfen lassen, ob die Qualifizierung tatsächlich als Erstausbildung einzustufen ist. Die aktuelle BFH-Entscheidung kann dafür eine wichtige Grundlage sein.